A corrida para a adaptação à Reforma Tributária ganhou contornos operacionais e tecnológicos decisivos. Para além da antecipação do emissor nacional de NFS-e para o Simples Nacional, das discussões sobre a cláusula de essência no IBS/CBS e dos impactos diretos no Lucro Real, o governo deu um passo definitivo rumo à automação total da arrecadação tributária no Brasil.
Com a publicação do Ato Técnico Conjunto nº 5/2026, a Receita Federal e o Comitê Gestor do IBS oficializaram as diretrizes da Plataforma Pública do Split Payment.
Abaixo, detalhamos o que muda na rotina corporativa, como a tecnologia se tornou o pilar central dessa transição e como proteger o fluxo de caixa do seu negócio.
📲 Clique aqui e fale com nossos especialistas para agendar uma reunião de planejamento tributário.
O que é o Split Payment e o que mudou com o Ato Técnico Conjunto nº 5/2026?
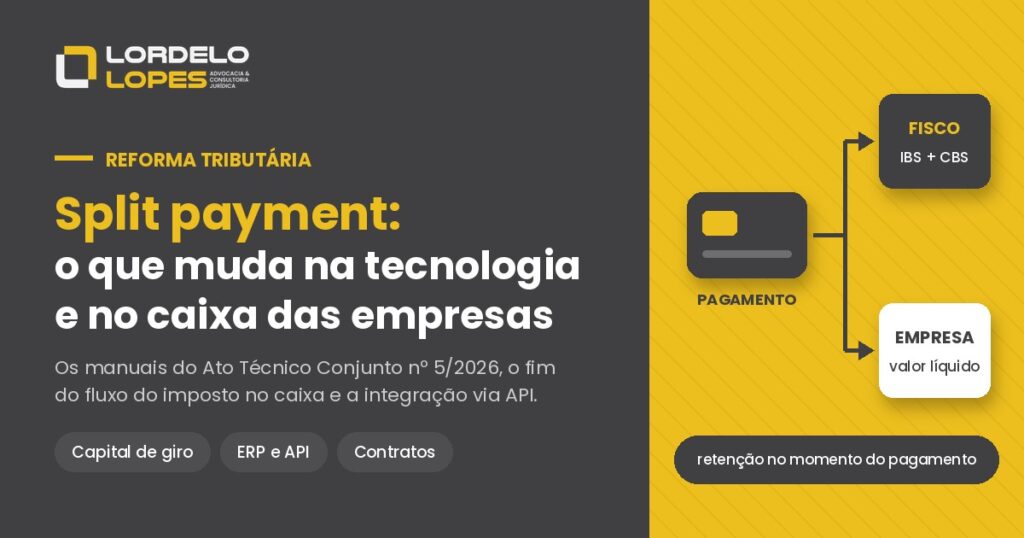
O split payment é o mecanismo de arrecadação inteligente no qual a retenção e o repasse do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços) acontecem de forma automática no momento do pagamento da transação.
O Ato Técnico Conjunto nº 5/2026 oficializou seis manuais técnicos fundamentais para a implementação da Plataforma Pública:
- Manual de Operações;
- Manual de Integração;
- Manual de Tempos de Resposta;
- Manual de Redes;
- Manual de Segurança da Informação;
- Documentação da OpenAPI.
Principais impactos práticos:
- Eliminação do fluxo financeiro intermediário: O valor referente aos tributos não entrará mais na conta bancária da empresa para posterior recolhimento via guia (DARF/DAS). A separação entre o valor líquido da venda e o imposto é imediata na liquidação financeira.
- Impacto severo no capital de giro: As empresas perderão a janela temporal entre o faturamento, o recebimento do cliente e o vencimento da guia tributária — dinâmica que historicamente ajudava no financiamento do fluxo de caixa diário.
- Exigência de integração via API: Os ERPs, sistemas de PDV e plataformas financeiras corporativas precisarão estar 100% integrados às APIs governamentais e das instituições financeiras para validar e sincronizar cada transação.
Estratégia, Tecnologia e Governança Lado a Lado
A adaptação ao split payment não é apenas uma demanda do setor de TI ou da contabilidade. Ela exige uma atuação conjunta entre as áreas fiscal, jurídica, financeira e de tecnologia:
- Revisão Cadastral e Parametrização: Erros na classificação fiscal de produtos (NCM) ou serviços gerarão retenções incorretas e automáticas de imposto na liquidação.
- Adequação Contratual: Contratos de fornecimento, prestação de serviços continuados e vendas a prazo precisam ser revisados sob a ótica da nova dinâmica de liquidação financeira e não incidência.
- Revisão do Planejamento Financeiro: É indispensável recalcular a necessidade de capital de giro e alinhar as políticas de crédito e cobrança com clientes e fornecedores.
Leia também sobre o que muda na rotina das empresas com as novas regras da transição tributária?
As 3 Principais Dúvidas do Mercado sobre o Split Payment
1. O Split Payment vai reter o imposto em vendas parceladas ou a prazo?
Resposta: Sim. O mecanismo atuará na liquidação de cada parcela financeira. À medida que os recebíveis forem pagos pelo comprador ou liquidados pelo meio de pagamento, a retenção proporcional da CBS e do IBS será efetuada e direcionada diretamente aos cofres públicos.
2. O que acontece se a API do Governo ou do Banco oscilar durante uma venda?
Resposta: Os manuais publicados pelo Ato Técnico nº 5/2026 preveem contingências técnicas e tempos de resposta estritos para transações em tempo real. No entanto, se o sistema de contingência falhar, a empresa precisará estar preparada para operar em regimes de apuração simplificada temporária para evitar a interrupção das vendas.
3. As empresas optantes pelo Simples Nacional também estarão sujeitas ao Split Payment?
Resposta: As regras variam conforme a opção da empresa. Se a empresa do Simples mantiver o recolhimento unificado tradicional, o split obedecerá às alíquotas do regime. Se optar pelo Simples Híbrido (recolhendo IBS/CBS pelo regime regular), o split recolherá as alíquotas cheias para permitir a transferência integral de créditos B2B aos seus clientes.
Visão Estratégica: Lordelo Lopes Sociedade de Advocacia
“O Split Payment representa a maior virada de chave operacional da história tributária brasileira. O tributo deixa de ser apurado ‘no mês seguinte’ para ser retido ‘no segundo da transação’. Isso retira das empresas a gestão temporária do caixa gerado pelos impostos, exigindo uma reestruturação profunda nas políticas de capital de giro, precificação e tecnologia.
No escritório Lordelo Lopes Sociedade de Advocacia, atuamos preventivamente na interface entre o Direito Tributário e a governança corporativa. Nosso objetivo é auditar contratos, parametrizar o compliance fiscal ao lado das equipes de TI e garantir que a sua empresa atravesse a transição para 2027 com absoluta segurança jurídica e saúde financeira preservada.”
— Dr. Leandro Lordelo Lopes
O escritório Lordelo Lopes foi fundado pelo Dr. Leandro Lordelo Lopes em 2015, com a visão de estar em grande renome e destaque, como Advogados Associados destacados e mais experientes. Em mais de 40 anos somados entre os Advogados e Juízes atuantes no TIT (Tribunal de Impostos e Taxas do Estado de São Paulo), a Dra. Benedita Ignácio, Renata Lucas e José Maria Manangoni.
Prepare sua operação para o novo cenário tributário
A sua empresa já iniciou a parametrização dos sistemas e o mapeamento dos impactos do split payment no capital de giro?
Nossa equipe especializada em Direito Tributário e Governança está pronta para orientar o seu negócio em cada etapa dessa transição.
📲 Clique aqui e fale com nossos especialistas para agendar um diagnóstico tributário e tecnológico para a sua empresa.